O fim do ano chegou e, com ele, a obrigação que mais pesa no caixa das empresas em dezembro: o 13º salário. Em 2026 há duas novidades. A segunda parcela vence antes, porque o dia 20 de dezembro cai num domingo. E este é o primeiro 13º pago com a nova isenção do Imposto de Renda para quem ganha até R$ 5 mil, criada pela Lei 15.270/2025.
Neste guia você encontra os prazos do 13º salário 2026, um passo a passo do cálculo, os encargos que a empresa recolhe, os erros que mais geram multa e um checklist para não deixar nada para a última hora.
Prazos do 13º salário em 2026
| Parcela | Prazo na lei | Prazo em 2026 |
|---|---|---|
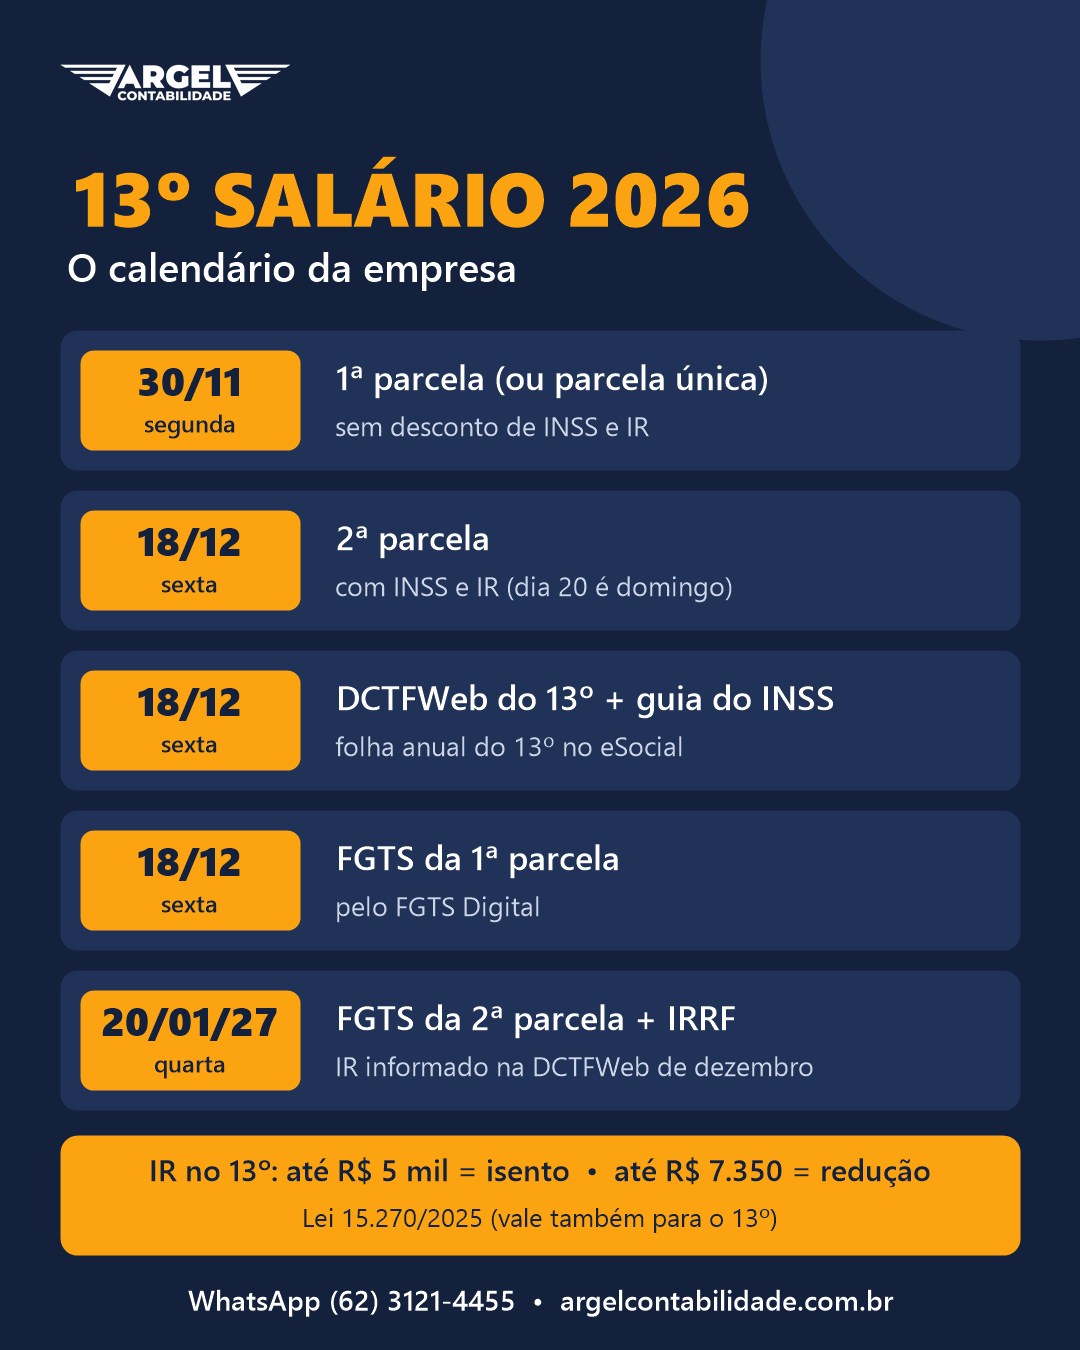
| 1ª parcela (adiantamento) | até 30 de novembro | 30/11/2026 (segunda-feira) |
| 2ª parcela | até 20 de dezembro | 18/12/2026 (sexta-feira), porque o dia 20 cai num domingo |
Atenção: a lei não permite deixar o 13º inteiro para dezembro. Quem preferir pagar em parcela única precisa pagar até 30 de novembro.
A 1ª parcela também pode ser paga antes, entre fevereiro e novembro. Muitas empresas adiantam no mês das férias do empregado, quando ele pede por escrito em janeiro.
Quem tem direito ao 13º
Todo empregado com carteira assinada recebe: urbano, rural, doméstico, temporário e quem está em contrato de experiência. Aposentados e pensionistas do INSS também recebem, mas em datas definidas pelo governo, e não pela empresa.
Quem trabalhou só parte do ano recebe de forma proporcional. Quem é demitido por justa causa perde o 13º proporcional daquele ano.
Sócios que recebem só pró-labore não têm 13º, porque não são empregados. Se a empresa quiser pagar algo a mais ao sócio no fim do ano, isso é outra conversa, que passa por pró-labore ou distribuição de lucros e precisa ser planejada com o contador.
Como calcular o 13º salário, passo a passo
A regra é: 1/12 da remuneração de dezembro para cada mês trabalhado no ano.
- Conte os meses. Vale como mês inteiro aquele em que o empregado trabalhou 15 dias ou mais. Menos de 15 dias no mês, aquele mês não entra.
- Defina a base. É o salário de dezembro. Se houver horas extras, adicional noturno, comissões ou outras verbas variáveis, entra a média dessas verbas no ano.
- Calcule o total: base ÷ 12 × meses trabalhados.
- 1ª parcela: metade do salário do mês anterior ao pagamento (ou metade do proporcional), sem nenhum desconto.
- 2ª parcela: o total do 13º, menos o que já foi adiantado. É nela que entram os descontos de INSS e Imposto de Renda, ambos calculados sobre o valor total do 13º.
Exemplo (ilustrativo)
Uma funcionária com salário de R$ 3.000, contratada em março de 2026, sem horas extras:
- Meses trabalhados: março a dezembro = 10 meses
- 13º proporcional: R$ 3.000 ÷ 12 × 10 = R$ 2.500
- 1ª parcela (até 30/11): R$ 1.250, sem descontos
- 2ª parcela (até 18/12): R$ 2.500 − R$ 1.250 = R$ 1.250, menos o INSS calculado sobre os R$ 2.500
- IR: zero, porque o 13º está abaixo de R$ 5.000
Exemplo simplificado. Médias de variáveis, faltas e afastamentos mudam a conta.
Faltas e afastamentos
Faltas injustificadas podem fazer o mês ter menos de 15 dias trabalhados e, aí, aquele mês sai da conta. Faltas justificadas por lei (como atestado médico) não descontam. Afastamentos longos, como auxílio por incapacidade pago pelo INSS ou licença-maternidade, têm regras próprias sobre quem paga cada parte do 13º. Nesses casos, o cálculo deve ser feito pela folha, e não “de cabeça”.
O que muda no Imposto de Renda do 13º em 2026
Desde janeiro de 2026, a Lei 15.270/2025 zerou o IR retido de quem recebe até R$ 5.000 por mês e criou uma redução gradual para quem recebe de R$ 5.000,01 até R$ 7.350. A Receita Federal confirmou que essa redução também se aplica ao 13º, que é tributado exclusivamente na fonte.
Na prática:
- 13º até R$ 5.000: o IR retido fica zerado.
- De R$ 5.000,01 a R$ 7.350: o imposto cai parcialmente. Quanto maior o valor, menor a redução.
- Acima de R$ 7.350: o IR segue a tabela progressiva normal, sem redução.
Três pontos de atenção:
- O IR do 13º é calculado separado do salário de dezembro e descontado só na 2ª parcela.
- O imposto retido no 13º é definitivo: não é recalculado na declaração anual.
- O sistema de folha precisa estar com a regra nova aplicada. Uma folha desatualizada retém imposto que o empregado não deve, e isso vira reclamação e retificação depois.
O que é regra vigente: a isenção até R$ 5 mil e a redução até R$ 7.350 estão em vigor desde 1º/01/2026 (Lei 15.270/2025). Não há mudança prevista para o 13º de 2026 além disso.
Encargos do 13º para a empresa
Além do valor pago ao funcionário, a empresa recolhe tributos sobre o 13º. Os prazos de 2026 ficam assim:
| Encargo | Sobre o quê | Prazo em 2026 |
|---|---|---|
| FGTS (8%) | cada parcela, no mês em que é paga | dia 20 do mês seguinte, pelo FGTS Digital (1ª parcela paga em novembro: 18/12, porque o dia 20 cai num domingo; 2ª parcela: 20/01/2027) |
| INSS do 13º (empregado + patronal, quando houver) | valor total do 13º | DCTFWeb anual do 13º, até 20 de dezembro; guia com vencimento em 18/12/2026 |
| IRRF do 13º | 2ª parcela | informado na DCTFWeb do mês do pagamento (dezembro) e recolhido até 20/01/2027 |
Simples Nacional: na maioria das atividades, a contribuição patronal já está dentro do DAS, e a empresa recolhe à parte só o INSS descontado do empregado. A exceção é o Anexo IV (construção civil, vigilância, limpeza e outras), que paga o INSS patronal à parte, também sobre o 13º.
Lucro Presumido e Lucro Real: sobre o 13º incidem a contribuição patronal, o RAT ajustado pelo FAP e as contribuições a terceiros, como na folha mensal. O custo real do 13º é bem maior que o valor bruto pago.
Quer ter uma ideia do custo total de um empregado no ano, com 13º e férias? Use a nossa ferramenta gratuita Quanto custa um funcionário.
Erros mais comuns (e que geram multa)
- Pagar tudo só em dezembro. A 1ª parcela tem prazo até 30/11.
- Esquecer as médias de horas extras e comissões. A diferença costuma ser cobrada depois, na Justiça do Trabalho.
- Descontar INSS ou IR na 1ª parcela. Os descontos ficam todos para a 2ª.
- Não aplicar a nova isenção do IR e reter imposto indevido do empregado.
- Usar o prazo do dia 20 de dezembro. Em 2026, o último dia é 18/12.
- Atrasar a DCTFWeb do 13º ou o FGTS. Gera multa, juros e pendência na certidão negativa, que trava licitação e financiamento.
O atraso no pagamento do 13º também pode gerar multa administrativa por empregado, aplicada pela fiscalização do trabalho.
Checklist do 13º para a sua empresa
- Conferir a lista de empregados e os meses trabalhados de cada um
- Levantar as médias de horas extras, comissões e adicionais
- Separar o dinheiro da 1ª parcela até 30/11
- Separar o dinheiro da 2ª parcela e dos encargos até 18/12
- Conferir se a folha aplica a isenção do IR até R$ 5 mil
- Transmitir a DCTFWeb do 13º e pagar a guia até 18/12
- Recolher o FGTS de cada parcela no FGTS Digital
- Começar em janeiro de 2027 a provisionar 1/12 da folha por mês, para o próximo 13º não pesar de uma vez
A Argel cuida da folha e do 13º da sua empresa
Na Argel, calculamos o 13º com as médias corretas, aplicamos a nova isenção do IR, transmitimos a DCTFWeb e geramos as guias de INSS e FGTS no prazo. Você recebe tudo no aplicativo Argel Contabilidade, no celular.
Atendemos empresas com escritório em Goiânia e em Aparecida de Goiânia, além de clientes em todo o Brasil.
Precisa de ajuda com a folha ou com o 13º? Fale com a gente no WhatsApp (62) 3121-4455.
Perguntas frequentes
Qual o prazo do 13º salário em 2026? A 1ª parcela vai até 30/11/2026. A 2ª vai até 18/12/2026, antecipada porque o dia 20 de dezembro cai num domingo.
Posso pagar o 13º em parcela única? Pode, mas a parcela única precisa ser paga até 30 de novembro.
O 13º tem desconto de Imposto de Renda em 2026? Quem recebe 13º de até R$ 5.000 fica isento. De R$ 5.000,01 a R$ 7.350 há redução parcial. Acima disso, vale a tabela normal. O desconto acontece só na 2ª parcela.
Funcionário em contrato de experiência recebe 13º? Sim, proporcional aos meses trabalhados. Cada mês com 15 dias ou mais de trabalho conta como mês cheio.
Quem foi demitido recebe 13º? Sim, de forma proporcional, na rescisão. A exceção é a demissão por justa causa. Para simular, use a nossa Calculadora de Rescisão.
Empresa do Simples paga INSS sobre o 13º? O INSS do empregado é sempre descontado e recolhido. A parte patronal, na maioria das atividades, já está no DAS. No Anexo IV, ela é paga à parte.
Sócio com pró-labore recebe 13º? Não. O 13º é direito de empregado. O sócio é remunerado por pró-labore e, se houver lucro, por distribuição de lucros.
Base legal: Lei 4.090/1962 e Lei 4.749/1965 (13º salário); Lei 15.270/2025 (redução do IR até R$ 5 mil, aplicada também ao 13º, conforme orientação da Receita Federal); Manual da DCTFWeb e Manual de Orientação do eSocial (folha anual do 13º). Prazos de 2026 conferidos em 18/11/2026. Cada empresa tem a sua situação: confira com o seu contador. Próxima revisão: novembro de 2027.